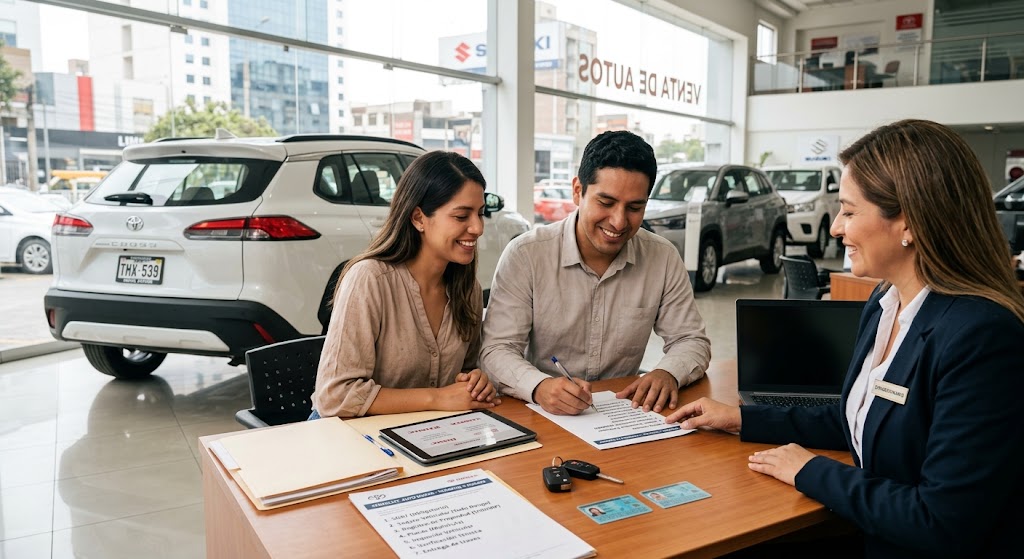
Comprar un auto es una de las decisiones financieras más importantes que muchas personas toman en la vida. Con la emoción de estrenar vehículo, es fácil olvidarse de detalles que, bien resueltos desde el primer día, evitan dolores de cabeza después: el seguro, el SOAT, los documentos, las condiciones de garantía y el mantenimiento.
Esta guía funciona como una lista de comprobación paso a paso para quien acaba de comprar un auto nuevo en el Perú, o está a punto de hacerlo. Está pensada para que no se te pase nada y para que tomes decisiones informadas, sin prisas y sin pagar de más.
Paso 1: antes de recoger el auto, define cómo lo vas a asegurar
Un error frecuente es dejar el seguro para después de la entrega. Lo ideal es resolverlo antes de sacar el vehículo de la concesionaria, porque desde el primer kilómetro ya estás expuesto a un accidente o a un robo.
Pregúntate:
- ¿Compré al contado o con financiamiento?
- ¿Cuánto me dolería perder o reparar este auto?
- ¿Dónde lo voy a guardar y por dónde lo usaré?
Estas respuestas te ayudarán a decidir la cobertura. Para un auto nuevo o de alto valor, lo más habitual es evaluar una póliza Todo Riesgo, que puede proteger frente a daños propios, robo total, responsabilidad civil y diferentes asistencias.
Paso 2: revisa las exigencias del financiamiento
Si compraste el auto con crédito vehicular, la entidad financiera puede pedir condiciones específicas sobre el seguro. Algunas solicitan que la póliza cubra ciertos riesgos, que tenga una suma asegurada mínima o que se registre un endoso a favor del banco.
El endoso significa que, en caso de una pérdida total, la entidad financiera puede ser la primera beneficiaria de la indemnización hasta cubrir la deuda pendiente. Es una práctica habitual y no tiene nada de extraño, pero conviene conocerla.
Consejo: consulta con tu banco o financiera antes de contratar la póliza. Así evitarás tener que cambiarla después por no cumplir con sus requisitos. En algunos casos, la concesionaria o el banco ofrecen un seguro asociado al crédito, pero eso no te impide cotizar por tu cuenta y comparar.
Si estás evaluando un auto con financiamiento, esta guía sobre seguros para autos en Perú te servirá para entender qué ofrece cada aseguradora antes de decidir.
Paso 3: cotiza en varias aseguradoras
Aunque la propuesta de la concesionaria sea cómoda, vale la pena comparar. Las principales compañías del mercado peruano, como RIMAC, Pacífico, MAPFRE y La Positiva, cuentan con canales digitales para cotizar y, en muchos casos, también ofrecen atención por teléfono, WhatsApp u oficinas.
Para comparar con criterio:
- Pide cotizaciones con los mismos datos. Marca, modelo, año, valor y uso.
- Compara el deducible. Un seguro más barato puede tener un deducible mayor.
- Revisa la suma asegurada. Debe reflejar el valor real del auto.
- Consulta la red de talleres. Especialmente si quieres reparar en la marca.
- Pregunta por el vehículo de reemplazo. Un auto nuevo es tu herramienta diaria.
- Lee las exclusiones. Ahí están las situaciones que no se cubren.
- Evalúa la asistencia. Grúa, auxilio mecánico y asistencia en viajes.
Paso 4: no olvides el SOAT
El SOAT es obligatorio y es independiente del seguro vehicular. Muchos autos nuevos se entregan con el SOAT incluido o gestionado por la concesionaria, pero conviene verificarlo: revisa la fecha de vigencia, que los datos del vehículo estén correctos y que tengas el certificado a mano.
Recuerda que el SOAT cubre principalmente a las personas afectadas en un accidente de tránsito, no los daños de tu auto ni el robo. Esa protección la da el seguro vehicular.
Paso 5: revisa los documentos del vehículo
Al recibir un auto nuevo, comprueba que tengas todo en orden:
- Contrato de compraventa y comprobante de pago.
- Tarjeta de propiedad o constancia del trámite de inscripción, según el caso.
- Placa y tarjeta de identificación vehicular, según el proceso vigente.
- Manual del propietario y libro de mantenimiento.
- Condiciones de garantía de fábrica.
- Juego de llaves y accesorios incluidos.
Guarda copias digitales y físicas. Si algún trámite queda pendiente, pregunta por plazos y responsables.
Paso 6: entiende cómo se combinan garantía y seguro
Un auto nuevo viene con garantía de fábrica, que cubre defectos de fabricación y ciertas fallas durante un periodo o kilometraje determinado. El seguro vehicular, en cambio, cubre siniestros como choques, robo u otros eventos incluidos en la póliza.
No son lo mismo y no se reemplazan. Pero pueden cruzarse en algunos puntos:
- Talleres: algunas pólizas obligan a reparar en una red determinada; la garantía puede exigir mantenimiento en la red oficial de la marca. Consulta cómo se concilian ambas condiciones.
- Repuestos: pregunta si las reparaciones usan repuestos originales y cómo afecta eso a la garantía.
- Mantenimientos programados: cumplirlos suele ser clave para conservar la garantía.
Paso 7: prepara tu “kit de emergencia” digital
El día que ocurra un imprevisto, no tendrás tiempo de buscar información. Prepara con antelación:
- El teléfono de emergencia de tu aseguradora.
- Una copia digital de la póliza.
- El número de póliza y los datos del asegurado.
- Los teléfonos de grúa y asistencia.
- El certificado del SOAT.
- Una lista de contactos de emergencia.
Guárdalo en tu celular y compártelo con las personas que conducirán el auto.
Paso 8: aprende qué hacer en caso de siniestro
Aunque esperamos no usarlo, conviene conocer el procedimiento básico:
- Mantén la calma y verifica si hay heridos.
- Pide ayuda médica si es necesario.
- Avisa a la aseguradora lo antes posible.
- Toma fotos del lugar, los vehículos y los daños.
- Intercambia datos con los otros conductores.
- No firmes acuerdos sin consultar a tu aseguradora.
- Guarda los documentos: denuncia, informes y facturas.
Cada póliza tiene plazos y requisitos propios, por lo que conviene leer esa sección con calma al contratar.
Paso 9: planifica el mantenimiento y los costos de tener un auto
Tener un auto implica más gastos que la cuota y el seguro. Para evitar sorpresas, considera:
- Combustible o carga eléctrica, según el tipo de vehículo.
- Mantenimientos programados.
- Estacionamiento o cochera.
- Papeletas y tributos vehiculares.
- Neumáticos, frenos y otros desgastes.
- Imprevistos.
Hacer un presupuesto mensual y anual te ayudará a mantener todo al día, incluido el pago del seguro, para no quedar desprotegido por un atraso.
Paso 10: programa recordatorios de vencimiento
Los olvidos son una de las causas más comunes de quedarse sin cobertura. Crea alertas en tu calendario para:
- El vencimiento del SOAT.
- La renovación del seguro vehicular, con al menos un mes de margen.
- Los mantenimientos programados.
- Las cuotas del financiamiento.
Con un margen de un mes antes de la renovación podrás cotizar otras propuestas y comparar condiciones, en vez de aceptar sin revisar. Si quieres tener un punto de referencia sobre las aseguradoras y sus canales, puedes consultar esta comparativa de aseguradoras para autos en Perú y usarla como base para tus cotizaciones.
Errores que conviene evitar con un auto recién comprado
Además de seguir los pasos anteriores, hay equivocaciones frecuentes entre quienes estrenan vehículo:
- Aceptar el primer seguro que te ofrecen sin comparar. La comodidad de resolverlo todo en la concesionaria tiene un precio: a veces pagas más o recibes menos cobertura de la que necesitas.
- Asegurar por un valor menor al real. Para reducir la prima, algunas personas declaran una suma inferior al valor del auto. Si ocurre una pérdida total, la compensación será menor y quedará un vacío que tendrás que cubrir tú.
- No avisar de cambios. Si cambias de domicilio, empiezas a usar el auto para trabajar o permites que lo conduzca otra persona de manera habitual, informa a la aseguradora. Ocultar estos datos puede traer problemas al reclamar.
- Descuidar el pago de la prima. Un atraso puede suspender la cobertura justo cuando más la necesitas. Si tienes dificultades, comunícate con la aseguradora antes de que venza el plazo.
- Dejar objetos de valor a la vista. Muchas pólizas no cubren el robo de pertenencias dentro del vehículo, así que conviene no dejarlas expuestas.
Evitar estos errores no requiere mucho esfuerzo, pero marca una diferencia importante entre un seguro que realmente te protege y uno que solo cumple una formalidad.
Checklist resumen para imprimir o guardar
Antes de la entrega
- Definir tipo de cobertura.
- Consultar requisitos del financiamiento.
- Cotizar en al menos tres aseguradoras.
El día de la entrega
- Verificar SOAT vigente.
- Revisar documentos y garantía.
- Confirmar que el seguro esté activo.
Primera semana
- Guardar póliza y teléfonos de emergencia.
- Crear recordatorios de vencimiento.
- Informar a los conductores habituales.
Durante el año
- Cumplir los mantenimientos programados.
- Pagar puntualmente la prima y las cuotas.
- Avisar a la aseguradora de cualquier cambio relevante.
Preguntas frecuentes
¿Debo asegurar el auto antes de sacarlo de la concesionaria?
Es recomendable. Desde el momento en que sale a la calle, el vehículo está expuesto a riesgos.
¿Puedo elegir mi propio seguro si compro con crédito?
En muchos casos sí, siempre que cumpla las condiciones de la entidad financiera. Confirma con tu banco cuáles son.
¿El seguro cubre las fallas de fábrica?
No. Los defectos de fabricación se atienden mediante la garantía del fabricante, no mediante el seguro vehicular.
¿Qué pasa con la garantía si reparo en un taller del seguro?
Depende de la marca y de las condiciones de la garantía. Consulta ambas partes antes de decidir dónde reparar.
¿Cuánto cuesta asegurar un auto nuevo?
No hay un precio único. Depende del modelo, el valor, el conductor, la zona y la cobertura. La mejor referencia es una cotización personalizada.
Conclusión
Estrenar un auto es una experiencia emocionante, y la mejor manera de disfrutarla con tranquilidad es dejar resueltos los temas de fondo desde el principio: un seguro adecuado, el SOAT vigente, los documentos en orden, la garantía entendida y un plan para mantener todo al día.
Dedicar unas horas a comparar seguros, leer condiciones y preparar tu kit de emergencia puede ahorrarte dinero, tiempo y muchos problemas en el futuro. Con esta lista de comprobación, tu inversión quedará mejor protegida desde el primer día.
Nota: los requisitos, plazos y condiciones de seguros, garantías y trámites pueden variar. Verifica siempre la información vigente con tu aseguradora, tu entidad financiera y la concesionaria.